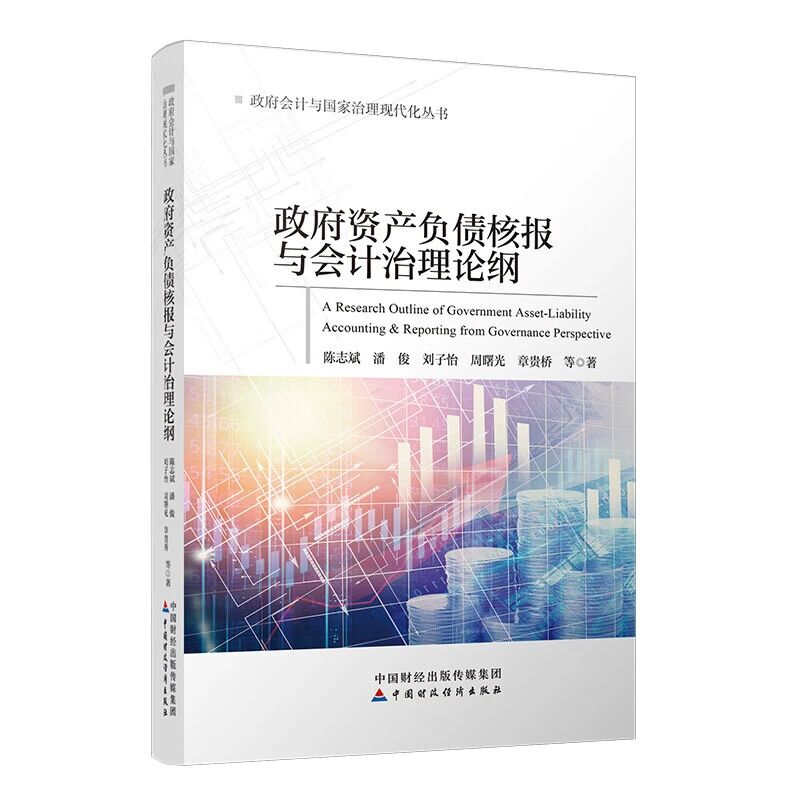
《中华人民共和国国民经济和社会发展第十五个五年规划纲要》对国家宏观资产负债表管理作出部署,反映出我国宏观治理更加重视存量资源统筹、政府资产负债管理和财政风险防范。在这一背景下,东南大学教授陈志斌、南京审计大学教授潘俊等学者在长期研究基础上形成的《政府资产负债核报与会计治理论纲》,从政府资产负债信息生成出发,将核算、报告与治理有机贯通,为理解政府会计的制度基础、信息功能和治理价值提供了系统分析,也为进一步深化政府会计改革提供了新的研究视角。
围绕本书的核心内容,作者团队持续开展政府会计、政府资产负债管理和会计治理研究,先后发表多篇相关学术论文,并将研究成果进一步拓展至政府综合财务报告、政府资产负债管理、财政风险治理等领域。同时,团队积极推动成果向课堂教学、人才培养和实践应用转化,使相关研究从理论探讨延伸至政策分析和治理实践,逐步形成理论研究、学术传播与实践转化相互衔接的成果体系,也进一步扩大了政府资产负债核报研究的学术影响和应用价值。
当前,我国正处于进一步全面深化改革、推进国家治理体系和治理能力现代化的重要阶段。《中华人民共和国国民经济和社会发展第十五个五年规划纲要》对国家宏观资产负债表管理作出进一步部署,政府财务管理正在由更加关注年度收支逐步转向统筹流量与存量、发展与安全。在这一背景下,本书的出版恰逢其时。它进一步回答了政府财务信息治理的现实命题,为完善政府综合财务报告制度、加强公共资源统筹和财政风险防控、提升国家治理效能提供了有益的理论参考和会计支撑。
(作者系山东大学管理学院教授)


 中国社会科学杂志社版权所有,未经书面授权禁止使用
Copyright © 2011-2026 by www.cssn.cn all rights reserved